作者:Seth Bloomberg,Unsupervised Capital
自 Dynamic TAO 上線以來已過了 ~1 個月。我想分享(1)一些我經常查看的資料以及我對這些數字的解讀,以及(2)關於第一個月進展的一些整體想法和我看到的一些機會。
資料回顧
我查看的高層級資料通常來自 taostats.io、tao.app 或 backprop.finance。這裡大部分的圖表和資料來自 tao.app,感謝 @xavi3rlu + @latentholdings 打造了它。
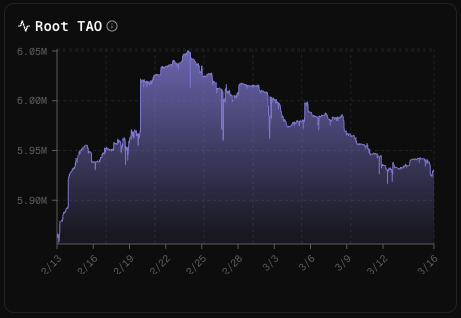
質押到 root 的 TAO
這一項很簡單,不需要解釋。
root 質押者可以透過其 TAO 獲得無風險的 APY,因此有很好的誘因這麼做。如果這個數字下降,TAO 可能正在流入子網流動性池(下文會詳細介紹),或流向交易所(很可能被賣出換成法幣或其他資產)。如果這個數字上升,TAO 可能正從子網流向 root,或從交易所轉入 root。
Dynamic TAO 上線後(~2 月 13 日),質押到 root 的 TAO 持續增加,並在 2 月 24 日達到高峰 ~605 萬。自那天以來一直呈下降趨勢,在一定程度上與大盤整體下跌同步,最近在 ~3 月 9 日,從 ~598 萬降至目前的 ~593 萬。我預期今年 TAO 會慢慢離開 root 並流入子網池,但正如我們將看到的,整體而言這種情況目前尚未發生。
已排放 TAO 與質押在子網池中的 TAO
這很可能是最重要的高層級指標,值得去理解並對其走勢形成自己的判斷。它能告訴你 TAO 何時進入了生態系,這表示(至少部分)Alpha 的價格會上漲。在大量 TAO 資金跟進之前進入 Alpha 市場,就是獲得正報酬的方法。找出驅動這裡底層資料的正確指標至關重要。我在下文討論了一個將推動 TAO 流入的指標。
TAO 透過兩種方式流入子網池:(1)協議每個區塊排放 1 個 TAO(分配比例取決於子網的價格);(2)TAO 持有者將 TAO 兌換為子網代幣(現在稱為 Alpha 代幣)。將協議排放的 TAO 與質押在子網池中的 TAO 總量進行比較,就能看出是否有新的(非協議排放的)TAO 進入子網池。
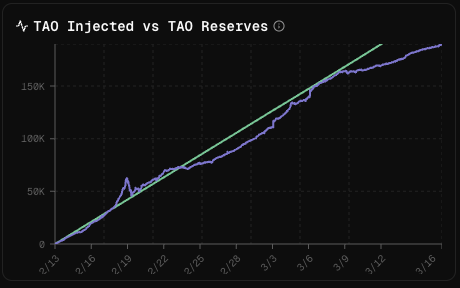
這裡筆直的綠色線性曲線顯示了每天在所有子網池中累計排放的 TAO(每天 ~7200 TAO)。自 dTAO 上線以來,已有 ~225,765 TAO 被注入子網流動性池。另一條線顯示質押在所有子網池中的 TAO 總量(目前為 ~189,381)。2 月 19 日前後的飆升源於外部(非協議排放的)TAO 流入子網。這很可能是早期的 TAO 持有者,他們對最近上線的升級感到興奮,想嘗試購買子網代幣。
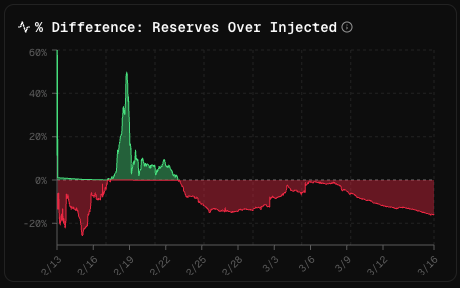
快轉到今天,TAO 儲備遠低於 TAO 注入總量這條線(~-16%)。因此,以淨額來看,流出子網池的 TAO 多於流入的(包括協議注入和 TAO 持有者的資金)。這也進一步印證了這個說法:離開 root 的 TAO 在很大程度上(尚)沒有流入子網。
這個指標(dTAO 中質押的 TAO 與注入的 TAO 之比較)一直是許多 dTAO 交易者的痛點。當 TAO 流動性流出子網池時,會對 Alpha 價格造成下行壓力。那些最後持有 Alpha 的人(也就是最後一批擠向子網池出口的人)現在很可能虧損慘重。要讓這些持有者獲得正報酬,需要新的 TAO 資金進入 Alpha 市場,和/或寄望於目前的 TAO 流動性更集中到他們持有的 Alpha 上。
儲備相對於注入 TAO 出現巨大的(負)淨差額並不一定出乎意料,主要有三個原因。第一是大盤:過去幾週大多數資產都表現不佳,TAO 和 Alpha 代幣顯然也無法倖免。第二,礦工有開銷要支付,所以他們至少得賣出一部分 Alpha。
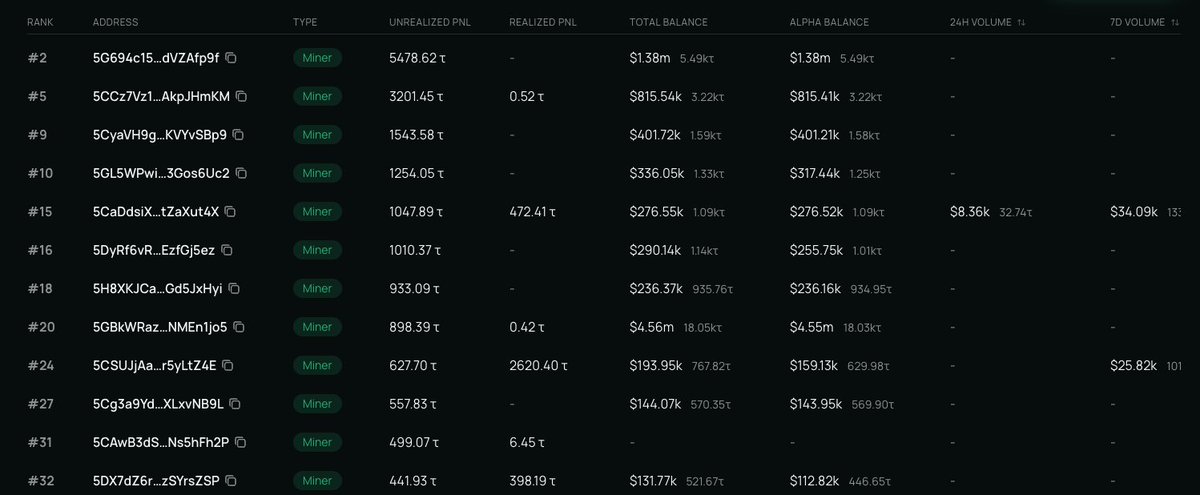
在某種程度上,他們算是「被迫賣家」,我們可以在 Backprop 的資料中看到這一點。第三,協議正在「自動賣出」一部分 Alpha 換成 TAO 並發送給 root 質押者,這實際上將這部分 TAO 從子網池中移除。這是由協議設計(即 root 占比,後文詳述)所決定,這種賣壓會隨著時間推移而減輕。
Alpha 交易量
交易量不言自明,但它能在一定程度上反映整體市場對子網代幣的興趣。
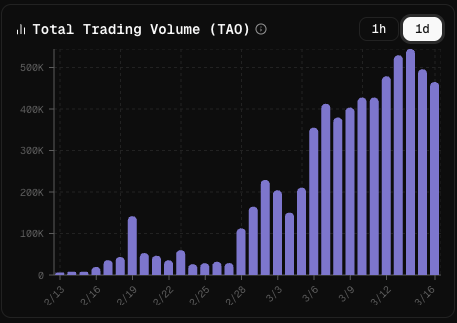
這是所有子網池的每日交易量(以 TAO 計)。即使大多數 Alpha 代幣和 TAO 的價格走勢平淡,每日交易量仍在上升,這是一個正面的訊號。
正如 Latent Holdings 的 Xavier 所指出的,這使得第一個月的交易量超過了 10 億美元。
排放量分布
TAO 排放量的分布是什麼樣子?
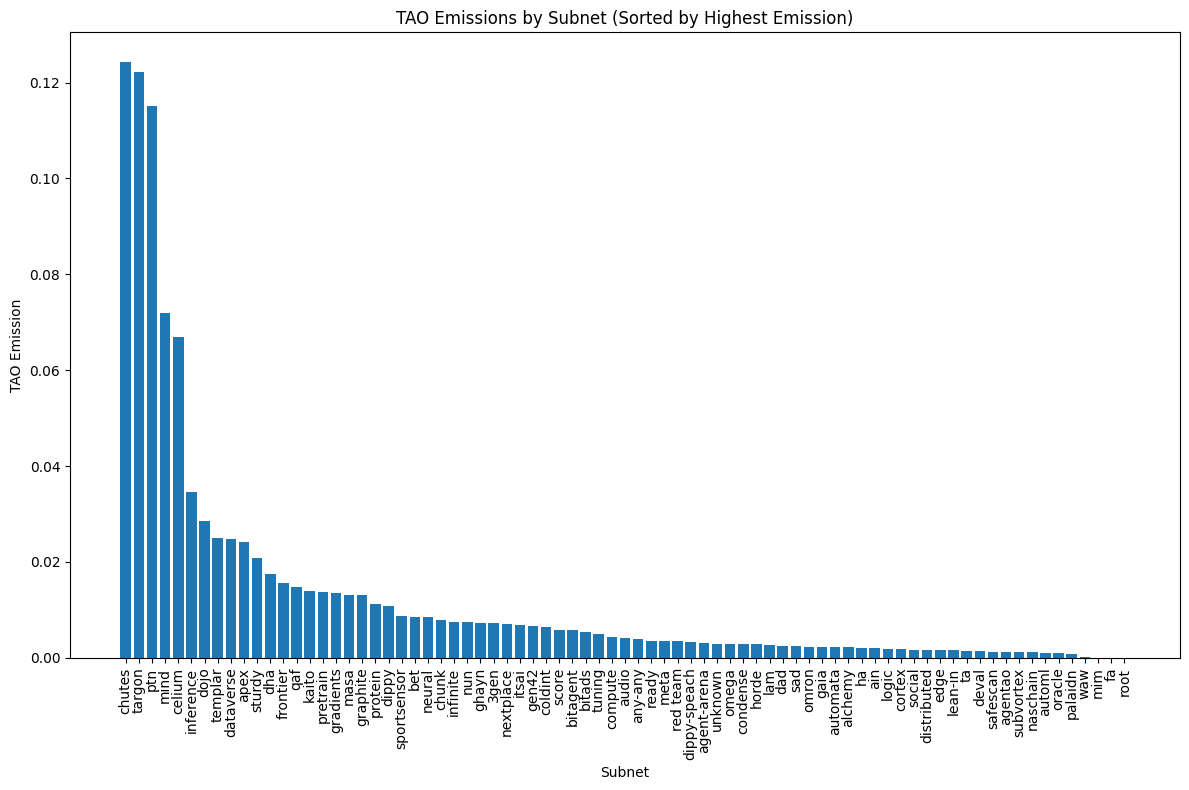
這裡是所有子網及其對應的 TAO 排放量,依排放量由高到低排序。排放量前 5 名的子網占全部排放量的 ~50%,這條曲線的整體形狀近似冪律分布。
我預期這張圖會隨著時間而改變。首先,我預期部分「頭部」子網的持有者會獲利了結,並輪動到一些不被注意的長尾子網。如果你能辨識出這些子網,就可以在更大規模的 TAO 流入之前進入 Alpha 市場。其次,新的子網將持續註冊到網路上,其中一些值得投資,並會在這張圖上逐步上升。
這裡還有很多可以說的,但現在先到此為止。
dTAO 之前排放量前 10 名的子網與目前前 10 名的比較
這一點也不言自明,我之前已經看過幾次這些資料。不過讓我們看看現在的比較情況。
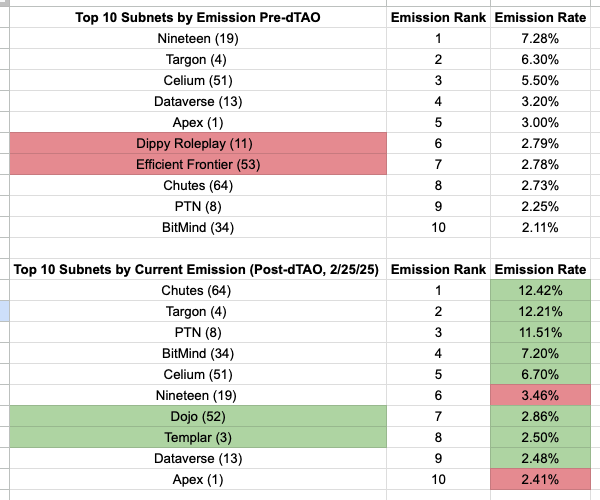
正如一直以來的趨勢,排放量前 10 名的子網內部沒有太大變動。現在排放量的分布更廣了,但大體上仍是同一批參與者。同樣地,隨著新子網的出現以及現有子網持續開發其產品和服務,這種情況如何變化(或是否變化)將會很有意思。
Root 占比
Root 占比是指驗證者獎勵中流向 root 質押者而非 Alpha 質押者的百分比。隨著時間推移,這個值將會下降,Alpha 質押者的占比會相應上升。就功能而言,這代表 root 質押者的 APY 會下降,可能促使一些人把更多的 TAO 配置到子網池中。這很可能是推動外部 TAO 流入 Alpha 市場的指標之一。
目前,大多數現有子網的 root 占比可能在 ~75% 左右,較新的子網則接近 100%。因此,在 root 占比為 ~75% 的情況下,我們可以這樣理解:「在分配給驗證者的 41% 排放量中,~75% 的 Alpha 會被自動賣出換成 TAO 並發送給 root 質押者」。這是一種誘因,目的是逐步讓 root 質押者離開 root、轉入子網池,前提是假設這些 TAO 質押者對 APY 敏感,並會隨著 root APY 的降低而開始這個遷移過程。顯然目前還不是這樣,正如我們在「已排放 TAO 與質押在子網池中的 TAO」的資料中看到的,但我確實認為 TAO 質押者對 APY 敏感,最終我們會看到來自 root 網路的資金流動。
整體想法與筆記
這些想法和筆記更偏向意識流風格。歡迎就我遺漏的任何內容給我回饋。
Swordscan – Mindshare 工具
了解市場關注什麼至關重要,所以很高興看到 Mindshare 工具在生態系中出現。它能讓你看到漲跌幅最大的項目,並對不同子網進行相對比較。如果你還沒看過,請去看看,也請閱讀
的
。
子網上線的利與弊
在 Dynamic TAO 的短短一個月內,我們看到子網數量從 64 個成長到 78 個。由於註冊這些子網需要耗費大量 TAO,顯然有加入網路的需求。作為參考,最近的 7 個子網合計花費了 ~1,825 TAO(~45 萬美元)來註冊到網路上。
許多新子網上線帶來的一個潛在摩擦點是它們的 TAO 排放量。再次強調,TAO 排放量在很大程度上取決於子網的價格。一些新子網在沒有公開文件、Twitter 帳號、GitHub 連結等的情況下就上線了。這讓市場難以評估該子網的價值,但由於流動性極其稀薄,短期內要維持高價相對容易。TAO 排放是零和的,所以摩擦點在於,這些子網(大多不為人知,或幾乎沒有公開文件)可以相當容易地取得原本會流向網路其他部分的排放量。不過目前已經有人在這方面著手處理,所以我預期會有一些改動陸續推出。
另一方面,上線方式更「公開」的子網,如 Nova(SN68)和 Safe Scan(SN76),似乎整體上受到更廣泛的社群和市場認可。尤其是 Nova,在排放量方面表現良好,目前以 1.75% 的排放量位居第 12 名。
交易供應鏈與應用程式/業務
我承認,我仍在學習 Bittensor 上完整的「交易供應鏈」。它與我熟悉的 EVM 和 Solana 流程不同。而且由於 Bittensor 向來不像其他智慧合約平台那樣是「通用型」鏈,交易供應鏈一直沒有太大關聯。但現在有了交易活動,以及更多(即將到來的)智慧合約活動,我認為理解交易供應鏈正變得越來越重要。
為此,出現了更多買賣代幣的機器人,有些人指出某些機器人可以可靠地將其交易放置在區塊內的指定位置,而大多數人原本認為這是不可能的。整體來說,我打算進一步深入研究交易供應鏈及其他商機(錢包、交易機器人、RPC 供應商、MEV 工具等)。
這類應用程式/業務是其他生態系中營收最高的類型之一,因此在 Bittensor 內部很可能也會是巨大的機會。
DeFi 與 EVM/智慧合約
EVM 正在穩步緩慢地起飛。以下只是我看到的部分上線項目/活動。
DeFi
正在打造 DeFi 協議的兩個團隊是 TaoFi 和 Backprop。TaoFi 協議由 Sturdy Finance 團隊和 Subnet 10 團隊共同打造。Backprop 由 Tensorplex 開發,該團隊同時擁有一個子網以及其他與 Bittensor 相關的 DeFi 產品。兩者都還處於建置的早期階段,但鑑於背後有優秀的團隊支持,我很期待看到這些團隊會開發出什麼。
通用應用程式
與以太坊上的 ENS 協議類似,出現了一個 TAO Naming Service(TNS)。需要提醒的是,我沒有對此做過非常深入的研究,所以請自行承擔使用風險,但看起來你可以為自己的錢包取得一個 .tao 名稱。
另一個有趣的項目是 Taofu。簡單來說,它允許子網擁有者將其未來的排放量「代幣化」,這有可能讓他們在不直接透過自己子網的流動性池出售的情況下取得流動性。他們同樣還處於開發早期,所以其模式可能出現問題,但整體而言,我很想看看社群會有什麼反應。
好了,以上就是對 Dynamic TAO 約 1 個月的簡短回顧。如果你正在讀這篇文章,有任何問題,想告訴我哪裡錯了,或想分享其他想法,我很樂意交流。