Escrito por: Seth Bloomberg, Unsupervised Capital
Ha pasado ~1 mes desde el lanzamiento de Dynamic TAO. Quería compartir (1) algunos datos que reviso con frecuencia y mis ideas sobre cómo interpreto las cifras, y (2) algunas reflexiones generales sobre cómo ha ido el primer mes y dónde veo algunas oportunidades.
Revisión de datos
Los datos de alto nivel que reviso suelen encontrarse en taostats.io, tao.app o backprop.finance. La mayoría de los gráficos y datos aquí provienen de tao.app, así que gracias a @xavi3rlu + @latentholdings por construirlo.
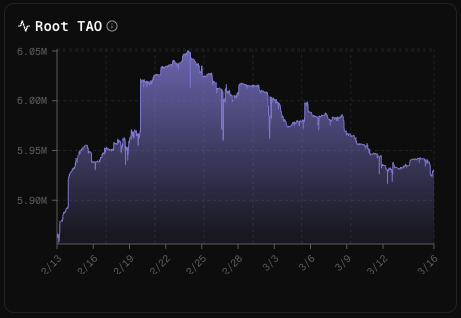
TAO en staking en root
Este es sencillo, no necesita explicación.
Los stakers de root obtienen un APY libre de riesgo sobre su TAO, así que hay un buen incentivo para hacerlo. Si este número baja, el TAO podría estar entrando a los pools de liquidez de las subredes (más sobre esto abajo) o yendo a exchanges (probablemente para venderse por dinero fiat u otros activos). Si sube, el TAO podría estar fluyendo hacia root desde las subredes, o moviéndose de los exchanges a root.
Tras el lanzamiento de Dynamic TAO (~13 de febrero), el TAO en staking en root creció y alcanzó su máximo de ~6,05 M el 24 de febrero. Desde esa fecha ha ido bajando, en cierta medida en línea con la caída del mercado en general, y recientemente, hacia el ~9 de marzo, bajó de ~5,98 M a ~5,93 M actuales. A lo largo de este año espero ver cómo el TAO sale lentamente de root y fluye hacia los pools de las subredes, pero, como veremos, en términos generales esto todavía no está ocurriendo.
TAO emitido vs. TAO en staking en los pools de las subredes
Esta es probablemente la métrica de alto nivel más importante para entender y para tener una opinión sobre hacia dónde irá. Te dice cuándo ha entrado TAO al ecosistema, lo que significa que (al menos algunos) precios de Alpha habrán subido. Entrar a los mercados de Alpha antes de que llegue una gran ola de capital en TAO es la manera de generar un ROI positivo. Determinar los indicadores correctos de lo que impulsa los datos subyacentes aquí es enormemente importante. Hay un indicador que comento más abajo que impulsará las entradas de TAO.
El TAO fluye hacia los pools de las subredes de dos maneras: (1) el protocolo emite 1 TAO por bloque (la asignación se reparte según el precio de una subred) y (2) los poseedores de TAO cambian su TAO por el token de la subred (que ahora llamamos tokens Alpha). Comparar el TAO emitido por el protocolo con el TAO total en staking en los pools de las subredes indica si está entrando TAO nuevo (no emitido por el protocolo) a los pools.
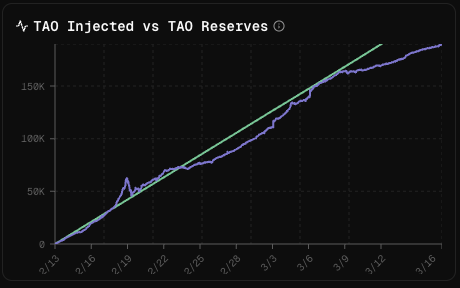
La línea verde, recta y lineal muestra el TAO acumulado emitido cada día a través de todos los pools de las subredes (~7200 TAO por día). Desde el lanzamiento de dTAO, se han inyectado ~225.765 TAO en los pools de liquidez de las subredes. La otra línea muestra la cantidad total de TAO en staking en todos los pools de las subredes (actualmente en ~189.381). El pico alrededor del 19 de febrero se debió a TAO externo (no emitido por el protocolo) que fluyó hacia las subredes. Probablemente fueron poseedores tempranos de TAO entusiasmados por el reciente lanzamiento de la actualización y que querían experimentar comprando tokens de subredes.
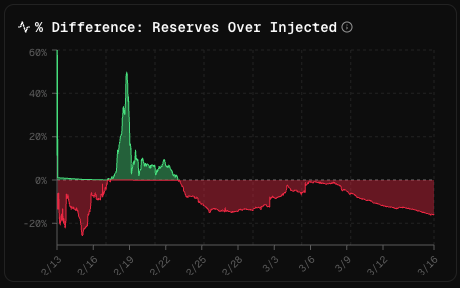
Avanzando hasta hoy, las reservas de TAO están muy por debajo de la línea del total de TAO inyectado (~-16%). Es decir, en neto, sale más TAO de los pools de las subredes del que entra (tanto por las inyecciones del protocolo como por los poseedores de TAO). Esto también respalda la afirmación de que el TAO que sale de root en gran parte no está fluyendo hacia las subredes (todavía).
Esta métrica (TAO en staking en dTAO vs. TAO inyectado) ha sido fuente de dolor para muchos traders de dTAO. Cuando la liquidez en TAO sale de los pools de las subredes, esto presiona a la baja los precios de Alpha. Quienes se quedaron con la bolsa de Alpha al final (es decir, los últimos en llegar a las puertas de salida del pool de la subred) probablemente están ahora con fuertes pérdidas. Para que estos poseedores tengan un ROI positivo se requiere que entre capital nuevo en TAO a los mercados de Alpha y/o esperar que la liquidez actual en TAO se concentre más en sus bolsas de Alpha.
La gran diferencia neta (negativa) de las reservas frente al TAO inyectado no es necesariamente inesperada, principalmente por tres razones. La primera es el mercado en general: la mayoría de los activos ha tenido dificultades en las últimas semanas, y el TAO y los tokens Alpha obviamente no son inmunes a esto. La segunda, los mineros tienen gastos que cubrir, así que tienen que vender al menos una parte de su Alpha.
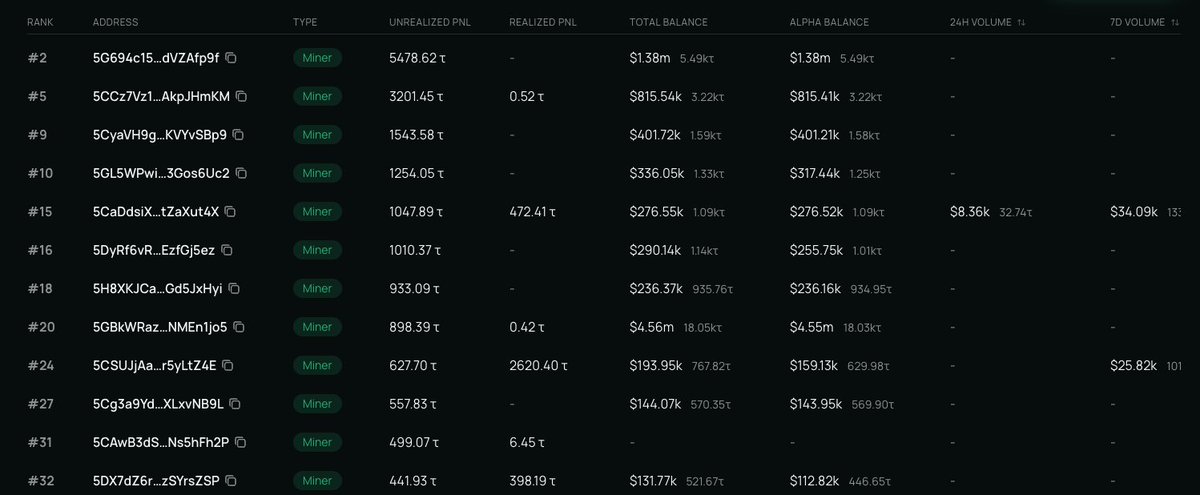
Son, en cierto sentido, “vendedores forzados” hasta cierto punto, y podemos verlo en los datos de Backprop. La tercera, el protocolo está “vendiendo automáticamente” una parte del Alpha por TAO y enviándolo a los stakers de root, lo que en la práctica retira este TAO de los pools de las subredes. Esto se debe al diseño del protocolo (es decir, la proporción de root, más sobre esto después), y esta presión vendedora se reducirá con el tiempo.
Volúmenes de Alpha
El volumen de operaciones se explica por sí solo, pero da una idea de qué tan interesado está el mercado en general en los tokens de las subredes.
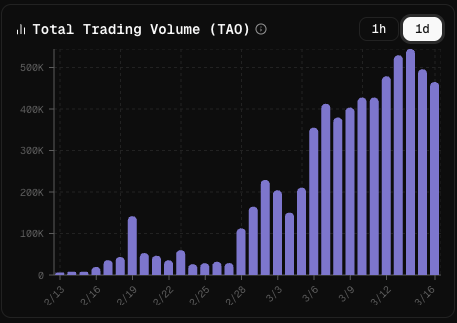
Estos son los volúmenes diarios de operaciones (en TAO) en todos los pools de las subredes. Incluso con una acción de precios moderada para la mayoría de los tokens Alpha y para el TAO, los volúmenes diarios siguen en alza, lo cual es una señal positiva.
Como señaló Xavier de Latent Holdings, esto ha resultado en más de US$ 1000 millones en volumen de operaciones en este primer mes.
Distribución de emisiones
¿Cómo se ve la distribución de las emisiones de TAO?
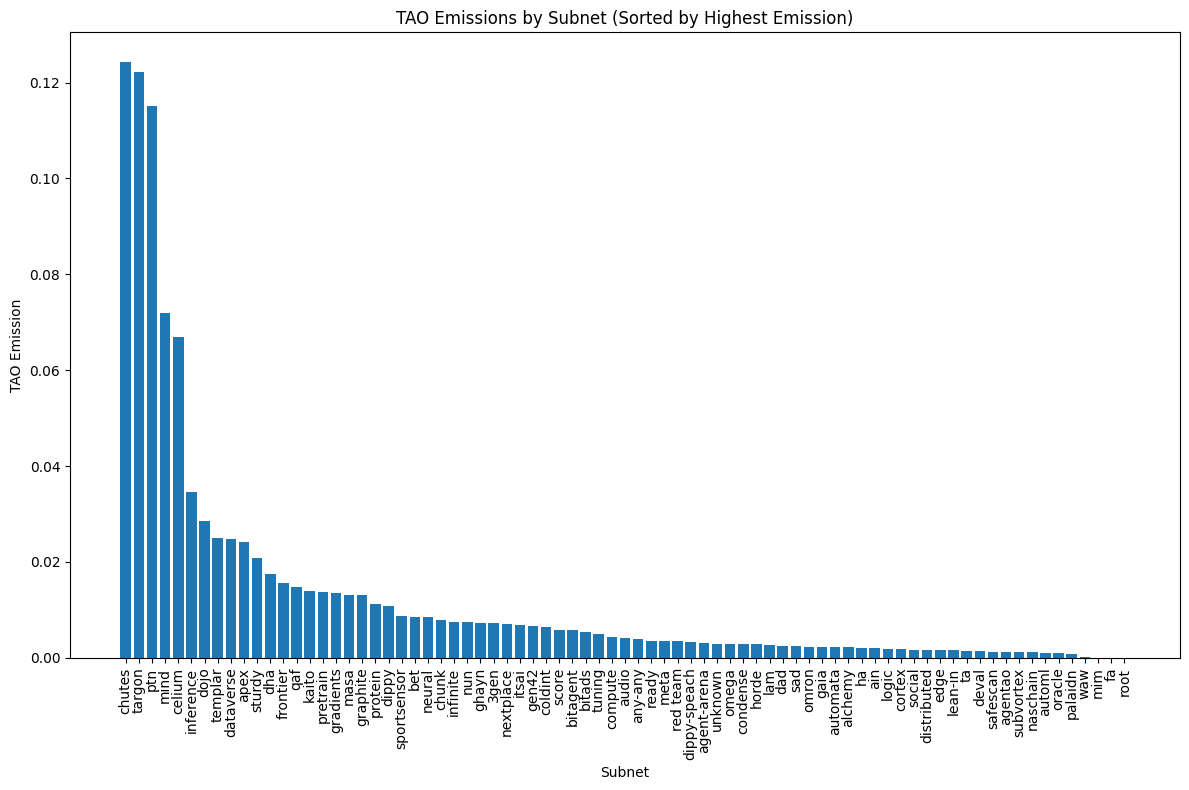
Aquí están todas las subredes con sus emisiones de TAO asociadas, ordenadas de mayor a menor emisión. Las 5 subredes principales representan ~50% de todas las emisiones, y la forma general de esta curva es parecida a una ley de potencias.
Espero que este gráfico cambie con el tiempo. Primero, espero que los poseedores de algunas de estas subredes “principales” realicen algunas ganancias y roten hacia algunas de las subredes de la cola larga que están pasando desapercibidas. Si logras identificar estas subredes, así puedes entrar a los mercados de Alpha antes de que lleguen mayores entradas de TAO. Segundo, seguirán registrándose nuevas subredes en la red, y algunas de ellas serán invertibles y escalarán posiciones en este gráfico.
Hay mucho más que decir aquí, pero por ahora lo dejaremos así.
Las 10 principales subredes por emisiones antes de dTAO vs. las 10 principales actuales
Se explica por sí solo, y ya he revisado estos datos varias veces. Pero veamos cómo se comparan ahora.
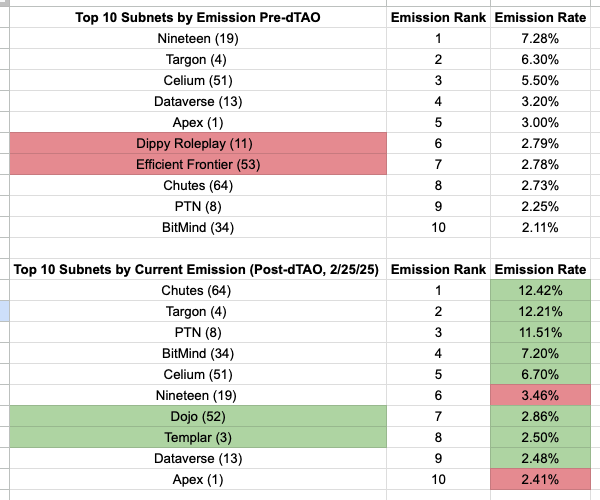
Como ha sido la tendencia, no ha habido muchos cambios dentro de las 10 principales subredes por emisión. La distribución de emisiones ahora es más amplia, pero en gran medida son los mismos actores. De nuevo, será interesante ver cómo y si esto cambia con el tiempo, con nuevas subredes que emergen y subredes existentes que siguen desarrollando sus productos y servicios.
Proporción de root
La proporción de root es el porcentaje de las recompensas de los validadores que fluye a los stakers de root en lugar de a los stakers de Alpha. Con el tiempo, este valor disminuirá y la proporción de los stakers de Alpha aumentará proporcionalmente. Funcionalmente, esto significa que los stakers de root verán caer sus APY, lo que puede llevar a algunos a asignar más de sus tenencias de TAO a los pools de las subredes. Este es probablemente uno de esos indicadores que empujarán las entradas externas de TAO hacia los mercados de Alpha.
Ahora mismo, la mayoría de las subredes existentes probablemente están en torno a una proporción de root de ~75%, y las más nuevas más cerca del 100%. Así que, con una proporción de root de ~75%, podemos leerlo como “de la asignación de emisiones a validadores del 41%, ~75% de ese Alpha se vende automáticamente por TAO y se envía a los stakers de root”. Este es un incentivo para ir sacando lentamente a los stakers de root de root y llevarlos a los pools de las subredes, bajo el supuesto de que estos stakers de TAO son sensibles al APY y comenzarán este proceso de migración en paralelo con un APY de root reducido. Claramente, esto todavía no es así, como hemos visto en los datos de TAO emitido vs. TAO en staking en los pools de las subredes, pero sí asumo que los stakers de TAO son sensibles al APY y que eventualmente veremos flujos provenientes de la red root.
Reflexiones generales y notas
Estas reflexiones y notas son más de estilo flujo de conciencia. Me encantaría recibir comentarios sobre cualquier cosa que se me esté escapando.
Swordscan: herramienta de mindshare
Saber qué tiene la atención del mercado es crítico, así que es genial ver surgir la herramienta Mindshare dentro del ecosistema. Te permite ver a los que más se mueven y hacer comparaciones relativas entre subredes. Échale un vistazo si aún no lo has hecho y lee también
lo de
.
Lo bueno y lo malo de los lanzamientos de subredes
Hemos visto cómo la cantidad de subredes pasó de 64 a 78 en solo un mes de Dynamic TAO. Dado que se usa una cantidad significativa de TAO para registrar estas subredes, claramente hay demanda por unirse a la red. Como referencia, las últimas 7 subredes han gastado en conjunto ~1825 TAO (~450 mil USD) para registrarse en la red.
Un punto de fricción latente en muchos de los nuevos lanzamientos de subredes son sus emisiones de TAO. De nuevo, las emisiones de TAO son en gran medida función del precio de una subred. Algunas subredes nuevas se han lanzado sin documentación pública, cuentas de Twitter, enlaces de GitHub, etc. Esto dificulta que el mercado evalúe el valor de la subred, pero, como la liquidez es extremadamente baja, es relativamente fácil mantener un precio alto en el corto plazo. Las emisiones de TAO son de suma cero, así que el punto de fricción es que estas subredes (que en gran parte son desconocidas o tienen poca o ninguna documentación pública) pueden adquirir con bastante facilidad emisiones que de otro modo irían al resto de la red. Sin embargo, se está trabajando en esto, así que espero ver algunos cambios al respecto.
Por otro lado, subredes lanzadas de forma más “pública”, como Nova (SN68) y Safe Scan (SN76), parecieron ser generalmente bien aceptadas por la comunidad y el mercado en general. Nova en particular le está yendo bien en cuanto a emisiones, y actualmente ocupa el puesto 12 con 1,75% de las emisiones.
Cadena de suministro de transacciones y aplicaciones/negocios
Admito que todavía estoy aprendiendo toda la “cadena de suministro de transacciones” en Bittensor. Es distinta de los flujos de EVM y Solana con los que estoy familiarizado. Y dado que Bittensor históricamente no ha sido una cadena de “propósito general” como otras plataformas de contratos inteligentes, la cadena de suministro de transacciones no ha sido muy relevante. Pero ahora que hay actividad de trading y más actividad (próxima) de contratos inteligentes, veo que entender la cadena de suministro de transacciones es cada vez más importante.
Con ese fin, ha habido más bots comprando y vendiendo tokens, y algunos han señalado que ciertos bots pueden colocar sus transacciones de manera confiable dentro de un bloque, algo que la mayoría no creía posible. En general, la cadena de suministro de transacciones es algo en lo que planeo profundizar, junto con sus otras oportunidades de negocio (wallets, bots de trading, proveedores de RPC, herramientas de MEV, etc.).
Este tipo de aplicaciones y negocios están entre los que más ingresos generan en otros ecosistemas, así que probablemente también serán grandes oportunidades aquí en Bittensor.
DeFi y EVM/contratos inteligentes
La EVM está despegando lenta pero seguramente. A continuación, solo algunos de los lanzamientos y actividades que estoy viendo.
DeFi
Dos equipos que están construyendo protocolos de DeFi son TaoFi y Backprop. El protocolo TaoFi lo está desarrollando el equipo de Sturdy Finance y el equipo de Subnet 10. Backprop está siendo desarrollado por Tensorplex, que también tiene una subred y otros productos relacionados con DeFi para Bittensor. Ambos siguen en las primeras etapas de construcción, pero dado que cuentan con el respaldo de excelentes equipos, me entusiasma ver lo que desarrollarán.
Aplicaciones generales
Al igual que el protocolo ENS en Ethereum, ha surgido un TAO Naming Service (TNS). Como advertencia, no he hecho una revisión muy profunda de esto, así que úsalo bajo tu propio riesgo, pero parece que puedes obtener un nombre .tao para tu wallet.
El otro lanzamiento interesante es Taofu. La descripción general es que permite a los dueños de subredes “tokenizar” sus emisiones futuras, lo que potencialmente podría darles liquidez sin vender directamente a través de los pools de liquidez de sus propias subredes. También están aún en una etapa temprana de desarrollo, así que pueden surgir problemas con su modelo, pero en general me interesa ver cómo reacciona la comunidad.
Muy bien, esa es la breve revisión de ~1 mes de Dynamic TAO. Me encantaría conversar si estás leyendo esto y tienes preguntas, quieres decirme en qué me equivoco o compartir otras ideas.