作者:Seth Bloomberg,Unsupervised Capital
自 Dynamic TAO 上线以来已过去 ~1 个月。我想分享(1)一些我经常查看的数据以及我对这些数字的解读,以及(2)关于第一个月进展的一些总体想法和我看到的一些机会。
数据回顾
我查看的高层级数据通常来自 taostats.io、tao.app 或 backprop.finance。这里的大部分图表和数据来自 tao.app,感谢 @xavi3rlu + @latentholdings 构建了它。
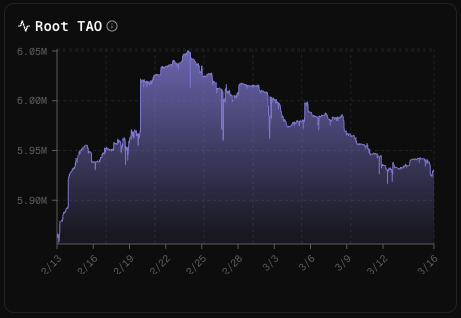
质押到 root 的 TAO
这一项很简单,无需解释。
root 质押者可以通过其 TAO 获得无风险的 APY,因此有很好的激励去这样做。如果这个数字下降,TAO 可能正在流入子网流动性池(下文会详细介绍),或流向交易所(很可能被卖出换成法币或其他资产)。如果这个数字上升,TAO 可能正从子网流向 root,或从交易所转入 root。
Dynamic TAO 上线后(~2 月 13 日),质押到 root 的 TAO 持续增长,并在 2 月 24 日达到峰值 ~605 万。自那天以来一直呈下降趋势,在一定程度上与大盘整体下跌同步,最近在 ~3 月 9 日,从 ~598 万降至目前的 ~593 万。我预计今年 TAO 会慢慢离开 root 并流入子网池,但正如我们将看到的,总体而言这种情况目前尚未发生。
已排放 TAO 与质押在子网池中的 TAO
这很可能是最重要的高层级指标,值得去理解并对其走势形成自己的判断。它能告诉你 TAO 何时进入了生态系统,这意味着(至少部分)Alpha 的价格会上涨。在大量 TAO 资金跟进之前进入 Alpha 市场,就是获得正回报的方法。确定驱动这里底层数据的正确指标至关重要。我在下文讨论了一个将推动 TAO 流入的指标。
TAO 通过两种方式流入子网池:(1)协议每个区块排放 1 个 TAO(分配比例取决于子网的价格);(2)TAO 持有者将 TAO 兑换为子网代币(现在称为 Alpha 代币)。将协议排放的 TAO 与质押在子网池中的 TAO 总量进行比较,就可以看出是否有新的(非协议排放的)TAO 进入子网池。
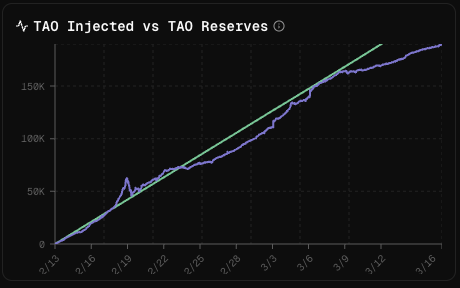
这里笔直的绿色线性曲线显示了每天在所有子网池中累计排放的 TAO(每天 ~7200 TAO)。自 dTAO 上线以来,已有 ~225,765 TAO 被注入子网流动性池。另一条线显示质押在所有子网池中的 TAO 总量(目前为 ~189,381)。2 月 19 日前后的飙升源于外部(非协议排放的)TAO 流入子网。这很可能是早期的 TAO 持有者,他们对最近上线的升级感到兴奋,想尝试购买子网代币。
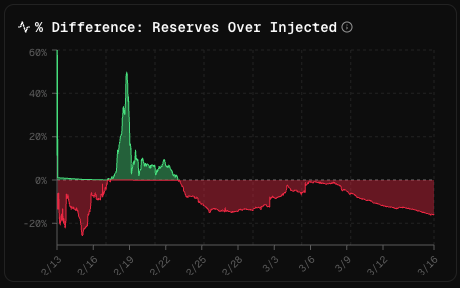
快进到今天,TAO 储备远低于 TAO 注入总量这条线(~-16%)。因此,净额来看,流出子网池的 TAO 多于流入的(包括协议注入和 TAO 持有者的资金)。这也进一步印证了这一说法:离开 root 的 TAO 在很大程度上(尚)没有流入子网。
这个指标(dTAO 中质押的 TAO 与注入的 TAO 之比较)一直是许多 dTAO 交易者的痛点。当 TAO 流动性流出子网池时,会对 Alpha 价格造成下行压力。那些最后持有 Alpha 的人(即最后一批挤向子网池出口的人)现在很可能亏损严重。要让这些持有者获得正回报,需要新的 TAO 资金进入 Alpha 市场,和/或寄希望于当前的 TAO 流动性更多地集中到他们持有的 Alpha 上。
储备相对于注入 TAO 出现巨大的(负)净差额并不一定出乎意料,主要有三个原因。第一是大盘:过去几周大多数资产都表现不佳,TAO 和 Alpha 代币显然也不能幸免。第二,矿工有开支要支付,所以他们至少要卖出一部分 Alpha。
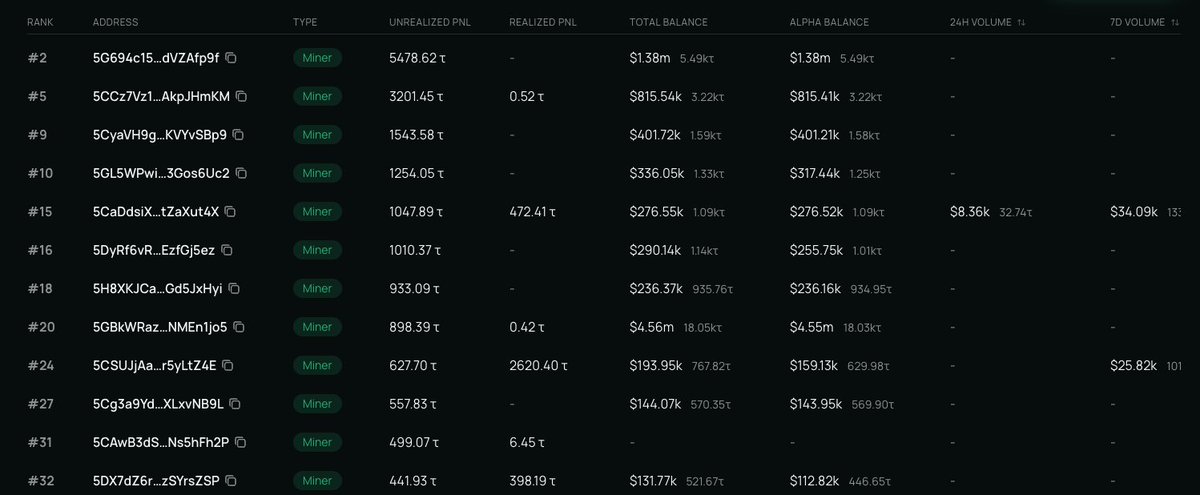
在某种程度上,他们算是“被迫卖家”,我们可以在 Backprop 的数据中看到这一点。第三,协议正在“自动卖出”一部分 Alpha 换成 TAO 并发送给 root 质押者,这实际上将这部分 TAO 从子网池中移除。这是由协议设计(即 root 占比,后文详述)决定的,这种卖压会随着时间推移而减轻。
Alpha 交易量
交易量不言自明,但它能在一定程度上反映整体市场对子网代币的兴趣。
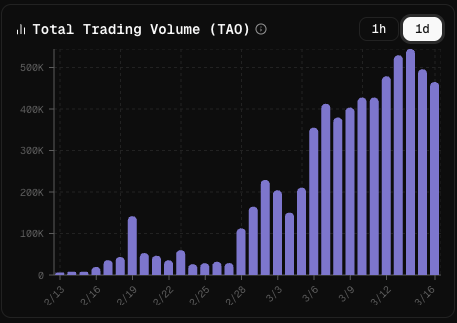
这是所有子网池的每日交易量(以 TAO 计)。即使大多数 Alpha 代币和 TAO 的价格走势平淡,每日交易量仍在上升,这是一个积极的信号。
正如 Latent Holdings 的 Xavier 所指出的,这使得第一个月的交易量超过了 10 亿美元。
排放量分布
TAO 排放量的分布是什么样的?
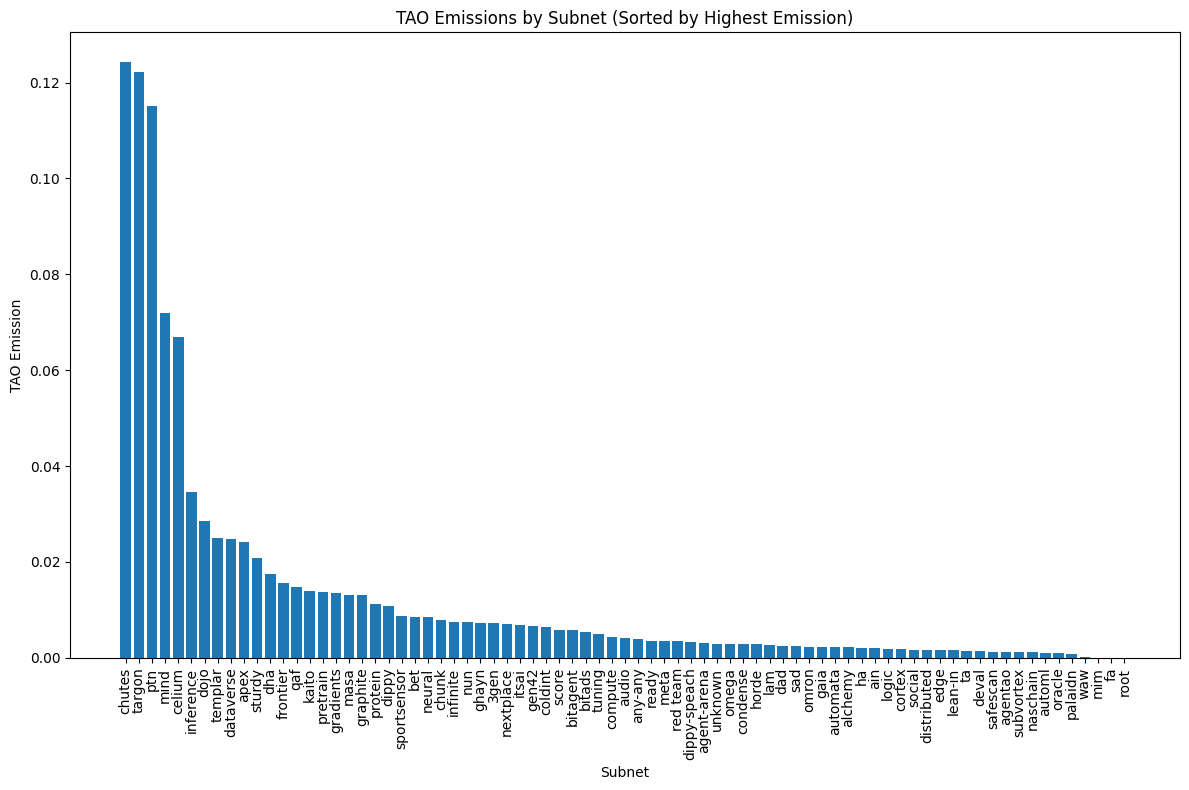
这里是所有子网及其对应的 TAO 排放量,按排放量从高到低排序。排放量前 5 的子网占全部排放量的 ~50%,这条曲线的总体形状近似幂律分布。
我预计这张图会随着时间而变化。首先,我预计部分“头部”子网的持有者会兑现一些收益,并轮动到一些不被关注的长尾子网中。如果你能识别出这些子网,就可以在更大规模的 TAO 流入之前进入 Alpha 市场。其次,新的子网将继续注册到网络上,其中一些值得投资,并会在这张图上逐步上升。
这里还有很多可以说的,但现在先到此为止。
dTAO 之前排放量前 10 的子网与当前前 10 的对比
这一点也不言自明,我之前已经看过几次这些数据。不过让我们看看现在的对比情况。
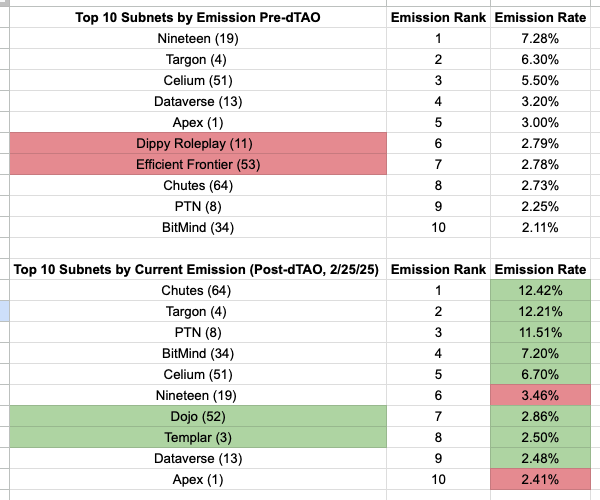
正如一直以来的趋势,排放量前 10 的子网内部没有太大变动。现在排放量的分布更广了,但大体上仍是同一批参与者。同样,随着新子网的出现以及现有子网不断开发其产品和服务,这种情况如何变化(或是否变化)将会很有意思。
Root 占比
Root 占比是指验证者奖励中流向 root 质押者而非 Alpha 质押者的百分比。随着时间推移,这个值将会下降,Alpha 质押者的占比会相应上升。从功能上讲,这意味着 root 质押者的 APY 会下降,可能促使一些人把更多的 TAO 配置到子网池中。这很可能是推动外部 TAO 流入 Alpha 市场的指标之一。
目前,大多数现有子网的 root 占比可能在 ~75% 左右,较新的子网则接近 100%。因此,在 root 占比为 ~75% 的情况下,我们可以这样理解:“在分配给验证者的 41% 排放量中,~75% 的 Alpha 会被自动卖出换成 TAO 并发送给 root 质押者”。这是一种激励,目的是逐步让 root 质押者离开 root、转入子网池,前提是假设这些 TAO 质押者对 APY 敏感,并会随着 root APY 的降低而开始这一迁移过程。显然目前还不是这样,正如我们在“已排放 TAO 与质押在子网池中的 TAO”的数据中看到的,但我确实认为 TAO 质押者对 APY 敏感,最终我们会看到来自 root 网络的资金流动。
总体想法与笔记
这些想法和笔记更偏向意识流风格。欢迎就我遗漏的任何内容给我反馈。
Swordscan – Mindshare 工具
了解市场关注什么至关重要,所以很高兴看到 Mindshare 工具在生态系统中出现。它能让你看到涨跌幅最大的项目,并对不同子网进行相对比较。如果你还没看过,请去看看,也请阅读
的
。
子网上线的利与弊
在 Dynamic TAO 的短短一个月里,我们看到子网数量从 64 个增长到 78 个。由于注册这些子网需要消耗大量 TAO,显然有加入网络的需求。作为参考,最近的 7 个子网合计花费了 ~1,825 TAO(~45 万美元)来注册到网络上。
许多新子网上线带来的一个潜在摩擦点是它们的 TAO 排放量。再次强调,TAO 排放量在很大程度上取决于子网的价格。一些新子网在没有公开文档、Twitter 账号、GitHub 链接等的情况下就上线了。这让市场难以评估该子网的价值,但由于流动性极其稀薄,短期内要维持高价相对容易。TAO 排放是零和的,所以摩擦点在于,这些子网(大多不为人知,或几乎没有公开文档)可以相当容易地获得原本会流向网络其他部分的排放量。不过目前已经有人在这方面做工作,所以我预计会有一些改动陆续推出。
另一方面,上线方式更“公开”的子网,如 Nova(SN68)和 Safe Scan(SN76),似乎总体上受到了更广泛的社区和市场的认可。尤其是 Nova,在排放量方面表现良好,目前以 1.75% 的排放量位居第 12 名。
交易供应链与应用/业务
我承认,我仍在学习 Bittensor 上完整的“交易供应链”。它与我熟悉的 EVM 和 Solana 流水线不同。而且由于 Bittensor 历来不像其他智能合约平台那样是“通用型”链,交易供应链一直没有太大关系。但现在有了交易活动,以及更多(即将到来的)智能合约活动,我认为理解交易供应链正变得越来越重要。
为此,出现了更多买卖代币的机器人,一些人指出某些机器人可以可靠地将其交易放置在区块内的指定位置,而大多数人原本认为这是不可能的。总的来说,我打算进一步深入研究交易供应链及其他商业机会(钱包、交易机器人、RPC 提供商、MEV 工具等)。
这类应用/业务是其他生态系统中收入最高的类型之一,因此在 Bittensor 内部很可能也会是巨大的机会。
DeFi 与 EVM/智能合约
EVM 正在稳步缓慢地起步。以下只是我看到的部分上线项目/活动。
DeFi
正在构建 DeFi 协议的两个团队是 TaoFi 和 Backprop。TaoFi 协议由 Sturdy Finance 团队和 Subnet 10 团队共同构建。Backprop 由 Tensorplex 开发,该团队同时拥有一个子网以及其他与 Bittensor 相关的 DeFi 产品。两者都还处于构建的早期阶段,但鉴于它们背后有优秀的团队支持,我很期待看到这些团队会开发出什么。
通用应用
与以太坊上的 ENS 协议类似,出现了一个 TAO Naming Service(TNS)。需要提醒的是,我没有对此做过非常深入的研究,所以请自行承担使用风险,但看起来你可以为自己的钱包获取一个 .tao 名称。
另一个有趣的项目是 Taofu。简单来说,它允许子网所有者将其未来的排放量“代币化”,这有可能让他们在不直接通过自己子网的流动性池出售的情况下获得流动性。他们同样还处于开发早期,所以其模式可能出现问题,但总的来说,我很想看看社区会有什么反应。
好了,以上就是对 Dynamic TAO 约 1 个月的简短回顾。如果你正在读这篇文章,有任何问题,想告诉我哪里错了,或想分享其他想法,我很乐意交流。