Rédigé par : Seth Bloomberg, Unsupervised Capital
Cela fait ~1 mois que Dynamic TAO a été lancé. Je voulais partager (1) quelques données que je consulte fréquemment, avec mon interprétation des chiffres, et (2) quelques réflexions générales sur le déroulement de ce premier mois et sur les opportunités que j’entrevois.
Revue des données
Les données de haut niveau que je consulte se trouvent généralement sur taostats.io, tao.app ou backprop.finance. La plupart des graphiques et des données présentés ici proviennent de tao.app, un grand merci donc à @xavi3rlu + @latentholdings pour l’avoir construit.
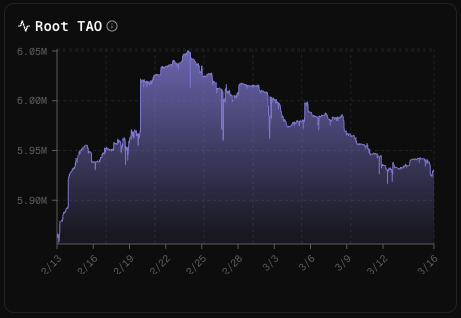
TAO stakés sur root
Celui-ci est simple, aucune explication n’est nécessaire.
Les stakers de root perçoivent un APY sans risque sur leurs TAO, ce qui constitue une bonne incitation à le faire. Si ce chiffre baisse, des TAO pourraient affluer vers les pools de liquidité des subnets (nous y reviendrons plus bas) ou partir vers des plateformes d’échange (probablement pour être vendus contre des monnaies fiat ou d’autres actifs). S’il augmente, des TAO pourraient migrer des subnets vers root, ou passer des plateformes d’échange à root.
Après le lancement de Dynamic TAO (~13 février), les TAO stakés sur root ont progressé pour atteindre un pic d’environ ~6,05 M le 24 février. Ils sont en baisse depuis cette date, un peu en phase avec le recul du marché dans son ensemble, et vers le ~9 mars, ils sont passés de ~5,98 M à ~5,93 M actuellement. Au cours de cette année, je m’attends à voir les TAO quitter lentement root pour affluer vers les pools des subnets, mais, comme nous allons le voir, cela ne se produit globalement pas encore.
TAO émis vs TAO stakés dans les pools des subnets
C’est probablement la métrique de haut niveau la plus importante à comprendre et sur laquelle il faut avoir un avis quant à son évolution. Elle indique quand des TAO sont entrés dans l’écosystème, ce qui signifie que le prix d’(au moins certains) Alpha aura augmenté. Entrer sur les marchés d’Alpha avant l’arrivée d’une grande vague de capitaux en TAO est le moyen de générer un ROI positif. Déterminer les bons indicateurs de ce qui alimente les données sous-jacentes est extrêmement important. Il y a un indicateur dont je parle plus bas qui va entraîner des entrées de TAO.
Les TAO affluent vers les pools des subnets de deux manières : (1) le protocole émet 1 TAO par bloc (la répartition dépend du prix d’un subnet) et (2) des détenteurs de TAO échangent leurs TAO contre le jeton du subnet (que l’on appelle désormais des jetons Alpha). Comparer les TAO émis par le protocole au total des TAO stakés dans les pools des subnets permet de savoir si de nouveaux TAO (non émis par le protocole) entrent dans les pools des subnets.
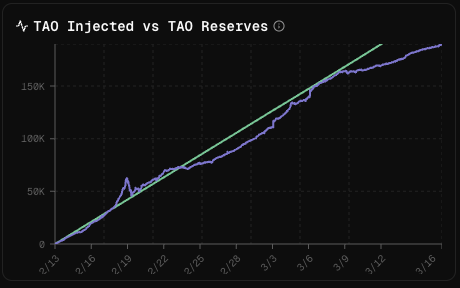
La ligne verte, droite et linéaire montre le cumul des TAO émis chaque jour sur l’ensemble des pools des subnets (~7200 TAO par jour). Depuis le lancement de dTAO, ~225 765 TAO ont été injectés dans les pools de liquidité des subnets. L’autre ligne montre le montant total de TAO stakés dans l’ensemble des pools des subnets (actuellement ~189 381). Le pic autour du 19 février résulte de TAO externes (non émis par le protocole) qui ont afflué vers les subnets. Il s’agissait probablement de premiers détenteurs de TAO enthousiasmés par le récent lancement de la mise à niveau et désireux d’expérimenter l’achat de jetons de subnets.
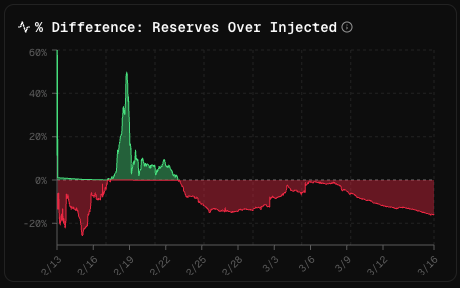
Avançons jusqu’à aujourd’hui : les réserves de TAO sont bien en dessous de la ligne du total de TAO injectés (~-16 %). Ainsi, en net, davantage de TAO quittent les pools des subnets qu’il n’en entre (injections du protocole et détenteurs de TAO confondus). Cela vient également étayer l’idée que les TAO qui quittent root ne vont, pour l’essentiel, pas (encore) vers les subnets.
Cette métrique (TAO stakés dans dTAO vs TAO injectés) a été source de douleur pour de nombreux traders de dTAO. Lorsque la liquidité en TAO sort des pools des subnets, cela exerce une pression à la baisse sur les prix des Alpha. Ceux qui se retrouvent avec le sac d’Alpha en dernier (c’est-à-dire les derniers à atteindre les portes de sortie du pool du subnet) sont probablement en lourde perte à l’heure actuelle. Pour que ces détenteurs obtiennent un ROI positif, il faut que de nouveaux capitaux en TAO entrent sur les marchés d’Alpha et/ou espérer que la liquidité en TAO actuelle se concentre davantage dans leurs sacs d’Alpha.
Le large écart net (négatif) entre les réserves et les TAO injectés n’est pas forcément inattendu, principalement pour trois raisons. La première est le marché dans son ensemble : la plupart des actifs ont souffert ces dernières semaines, et le TAO et les jetons Alpha n’y échappent évidemment pas. La deuxième : les mineurs ont des dépenses à couvrir, ils doivent donc au moins vendre une partie de leurs Alpha.
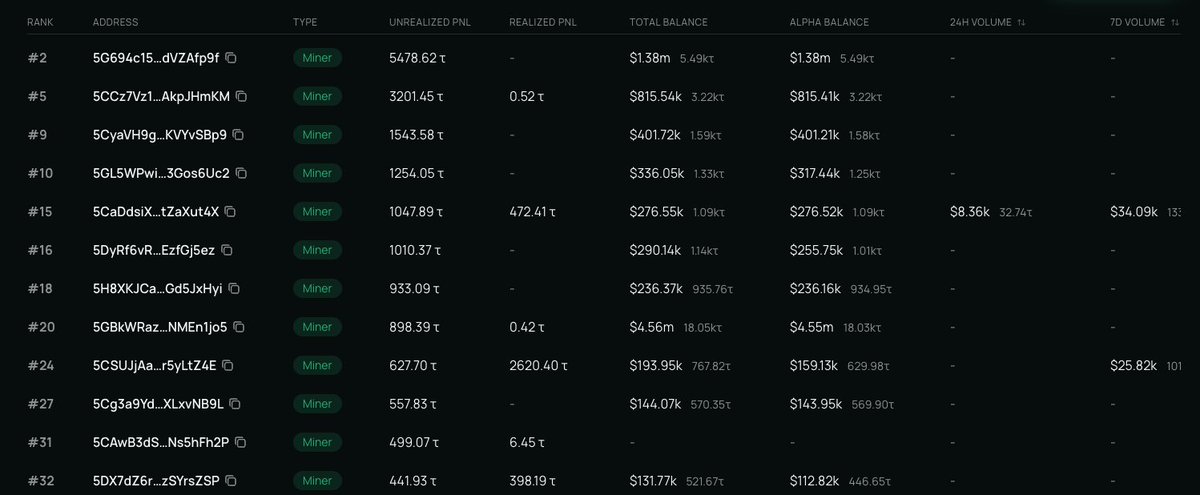
Ils sont, en quelque sorte, des « vendeurs forcés » dans une certaine mesure, et on le voit dans les données de Backprop. La troisième : le protocole « vend automatiquement » une partie des Alpha contre des TAO et les envoie aux stakers de root, ce qui retire de fait ces TAO des pools des subnets. Cela tient à la conception du protocole (à savoir la proportion de root, nous y reviendrons plus tard), et cette pression vendeuse va diminuer avec le temps.
Volumes d’Alpha
Le volume d’échanges se passe d’explication, mais il donne une indication de l’intérêt du marché dans son ensemble pour les jetons de subnets.
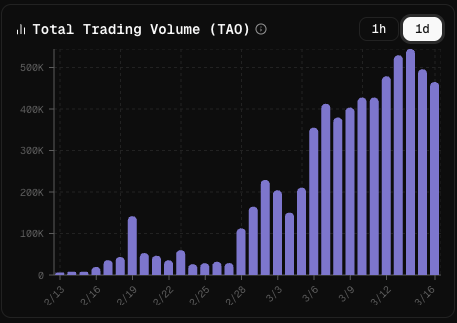
Ce sont les volumes d’échanges quotidiens (en TAO) sur l’ensemble des pools des subnets. Même avec une évolution des prix atone pour la plupart des jetons Alpha et pour le TAO, les volumes quotidiens continuent de progresser, ce qui est un signe positif.
Comme l’a souligné Xavier de Latent Holdings, cela a généré plus de 1 milliard de dollars de volume d’échanges durant ce premier mois.
Répartition des émissions
À quoi ressemble la répartition des émissions de TAO ?
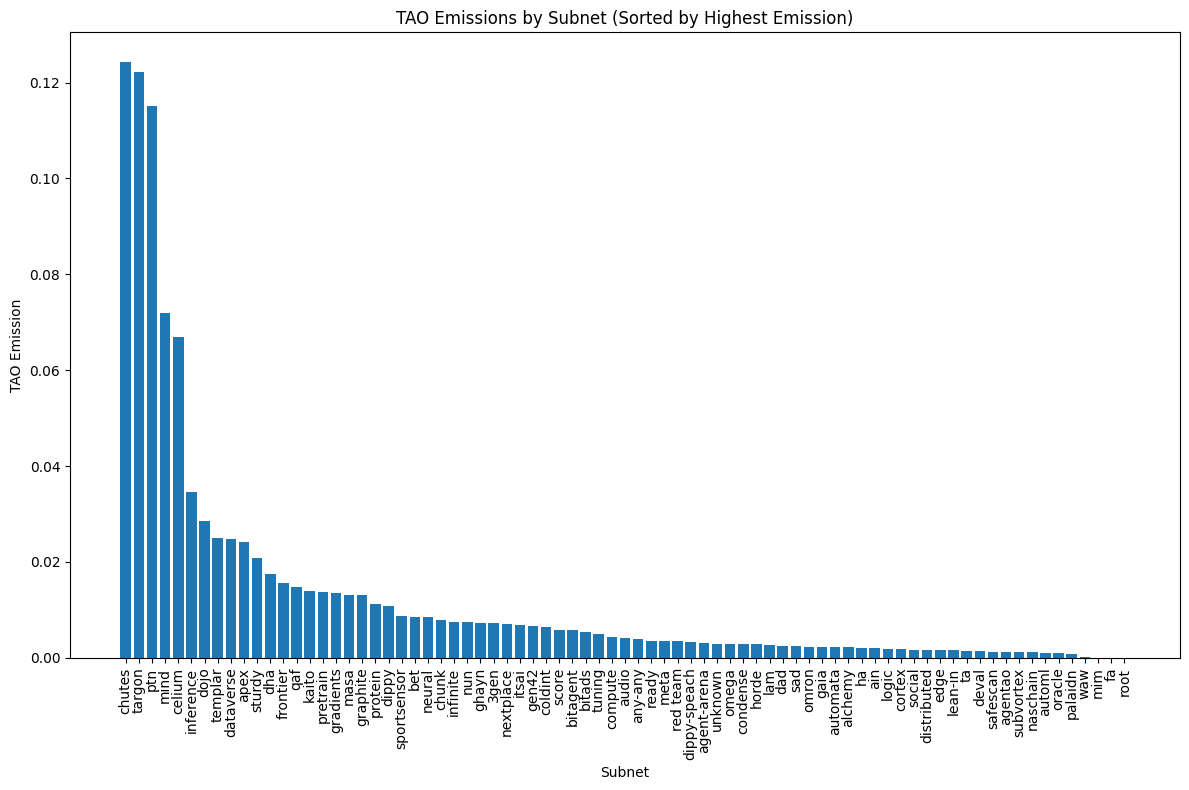
Voici tous les subnets avec leurs émissions de TAO associées, triés par émission décroissante. Les 5 premiers subnets représentent ~50 % de l’ensemble des émissions, et l’allure générale de cette courbe ressemble à une loi de puissance.
Je m’attends à ce que ce graphique évolue avec le temps. D’abord, je m’attends à ce que les détenteurs de certains de ces subnets « du haut » réalisent une partie de leurs gains et les réorientent vers certains subnets de la longue traîne qui passent sous le radar. Si vous parvenez à identifier ces subnets, c’est ainsi que vous pouvez entrer sur les marchés d’Alpha avant des entrées de TAO plus importantes. Ensuite, de nouveaux subnets continueront de s’enregistrer sur le réseau, et certains seront investissables et remonteront dans ce graphique.
Il y aurait beaucoup plus à dire ici, mais nous en resterons là pour l’instant.
Top 10 des subnets par émissions avant dTAO vs top 10 actuel
Cela se passe d’explication, et j’ai déjà examiné ces données à plusieurs reprises. Mais voyons comment cela se compare aujourd’hui.
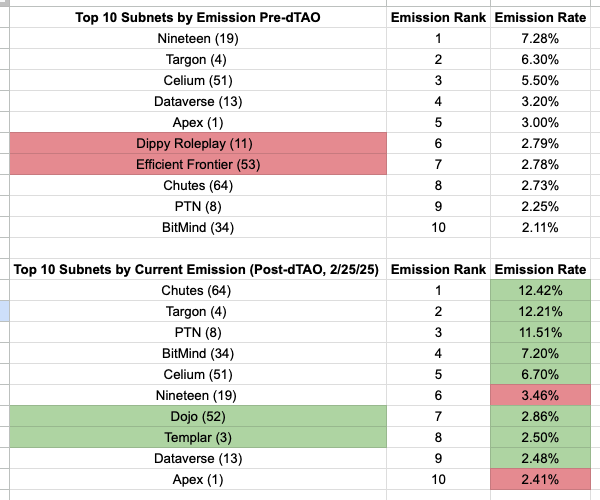
Comme c’était la tendance, il n’y a pas eu beaucoup de changements au sein du top 10 des subnets par émissions. La répartition des émissions est plus large à présent, mais ce sont en grande partie les mêmes acteurs. Là encore, il sera intéressant de voir comment (et si) cela évolue avec le temps, à mesure que de nouveaux subnets émergent et que les subnets existants continuent de développer leurs produits et services.
Proportion de root
La proportion de root est le pourcentage des récompenses des validateurs qui revient aux stakers de root plutôt qu’aux stakers d’Alpha. Avec le temps, cette valeur va diminuer et la proportion des stakers d’Alpha augmentera proportionnellement. Concrètement, cela signifie que les stakers de root verront leurs APY baisser, ce qui pourrait en inciter certains à allouer davantage de leurs TAO aux pools des subnets. C’est probablement l’un de ces indicateurs qui poussera les entrées externes de TAO vers les marchés d’Alpha.
Actuellement, la plupart des subnets existants se situent probablement autour de ~75 % de proportion de root, les plus récents étant plus proches de 100 %. Ainsi, avec une proportion de root d’environ ~75 %, on peut lire cela comme « sur l’allocation d’émissions de 41 % aux validateurs, ~75 % de cet Alpha est automatiquement vendu contre des TAO et envoyé aux stakers de root ». C’est une incitation à sortir progressivement les stakers de root de root pour les amener vers les pools des subnets, en partant du principe que ces stakers de TAO sont sensibles à l’APY et amorceront cette migration en parallèle de la baisse de l’APY de root. De toute évidence, ce n’est pas encore le cas, comme nous l’avons vu dans les données TAO émis vs TAO stakés dans les pools des subnets, mais je suppose que les stakers de TAO sont sensibles à l’APY et que nous verrons à terme des flux provenant du réseau root.
Réflexions générales et notes
Ces réflexions et notes sont davantage écrites au fil de la pensée. J’aimerais recevoir vos retours sur tout ce que j’aurais pu manquer.
Swordscan – outil de mindshare
Savoir ce qui retient l’attention du marché est essentiel, il est donc formidable de voir l’outil Mindshare émerger au sein de l’écosystème. Il permet de voir les plus gros mouvements et de faire des comparaisons relatives entre subnets. Allez le voir si ce n’est pas déjà fait et lisez aussi
de
.
Le bon et le mauvais des lancements de subnets
Nous avons vu le nombre de subnets passer de 64 à 78 en à peine un mois de Dynamic TAO. Comme une quantité importante de TAO est utilisée pour enregistrer ces subnets, il y a clairement une demande pour rejoindre le réseau. À titre de référence, les 7 derniers subnets ont dépensé au total ~1 825 TAO (~450 000 USD) pour s’enregistrer sur le réseau.
Un point de friction latent avec de nombreux lancements de nouveaux subnets concerne leurs émissions de TAO. Là encore, les émissions de TAO sont en grande partie fonction du prix d’un subnet. Certains nouveaux subnets ont été lancés sans documentation publique, sans compte Twitter, sans lien GitHub, etc. Cela rend difficile pour le marché d’évaluer la valeur du subnet, mais, comme la liquidité est extrêmement faible, il est relativement facile de maintenir un prix élevé à court terme. Les émissions de TAO sont un jeu à somme nulle, le point de friction est donc que ces subnets (qui sont pour la plupart inconnus ou n’ont que peu, voire pas de documentation publique) peuvent assez facilement capter des émissions qui iraient sinon au reste du réseau. Des travaux sont toutefois en cours à ce sujet, et je m’attends donc à voir des changements arriver.
D’un autre côté, des subnets lancés de manière plus « publique », tels que Nova (SN68) et Safe Scan (SN76), semblent avoir été globalement bien accueillis par la communauté et le marché au sens large. Nova, en particulier, s’en sort bien en matière d’émissions : il occupe actuellement la 12e place avec 1,75 % des émissions.
Chaîne d’approvisionnement des transactions et applications/entreprises
Je l’avoue, je suis encore en train d’apprendre toute la « chaîne d’approvisionnement des transactions » sur Bittensor. Elle diffère des pipelines EVM et Solana que je connais. Et comme Bittensor n’a historiquement pas été une chaîne « généraliste » comme les autres plateformes de contrats intelligents, la chaîne d’approvisionnement des transactions n’a pas été très pertinente. Mais maintenant qu’il y a de l’activité de trading et davantage d’activité (à venir) autour des contrats intelligents, je vois la compréhension de la chaîne d’approvisionnement des transactions prendre de l’importance.
À cet égard, il y a eu davantage de bots qui achètent et vendent des jetons, et certains ont souligné que certains bots peuvent placer leurs transactions de manière fiable à l’intérieur d’un bloc, ce que la plupart ne pensaient pas possible. De manière générale, la chaîne d’approvisionnement des transactions est un sujet que je prévois d’approfondir, ainsi que ses autres opportunités commerciales (wallets, bots de trading, fournisseurs de RPC, outils de MEV, etc.).
Ces types d’applications et d’entreprises figurent parmi les principaux générateurs de revenus dans d’autres écosystèmes ; ce seront donc probablement aussi de grandes opportunités ici, au sein de Bittensor.
DeFi et EVM/contrats intelligents
L’EVM décolle lentement mais sûrement. Voici seulement quelques-uns des lancements et des activités que je vois.
DeFi
Deux équipes qui construisent des protocoles DeFi sont TaoFi et Backprop. Le protocole TaoFi est développé par l’équipe de Sturdy Finance et l’équipe du Subnet 10. Backprop est développé par Tensorplex, qui possède également un subnet et d’autres produits liés à la DeFi pour Bittensor. Les deux en sont encore aux premiers stades de développement, mais comme ils sont soutenus par d’excellentes équipes, j’ai hâte de voir ce qu’elles vont développer.
Applications générales
À l’image du protocole ENS sur Ethereum, un TAO Naming Service (TNS) a vu le jour. Par précaution, je n’ai pas fait d’analyse très approfondie à ce sujet, donc à utiliser à vos propres risques, mais il semble que l’on puisse obtenir un nom .tao pour son wallet.
L’autre lancement intéressant est Taofu. Pour résumer, il permet aux propriétaires de subnets de « tokeniser » leurs émissions futures, ce qui pourrait potentiellement leur donner de la liquidité sans vendre directement via les pools de liquidité de leur propre subnet. Ils en sont également encore aux premiers stades de développement, des problèmes pourraient donc surgir avec leur modèle, mais de manière générale, je suis curieux de voir comment la communauté va réagir.
Voilà, c’était le bref bilan de ~1 mois de Dynamic TAO. J’aimerais échanger si vous lisez ceci et avez des questions, voulez me dire où je me trompe ou partager d’autres réflexions.